La Tissot Arena doit acquitter un rappel de TVA s’élevant à 4,8 millions de francs selon le Tribunal fédéral
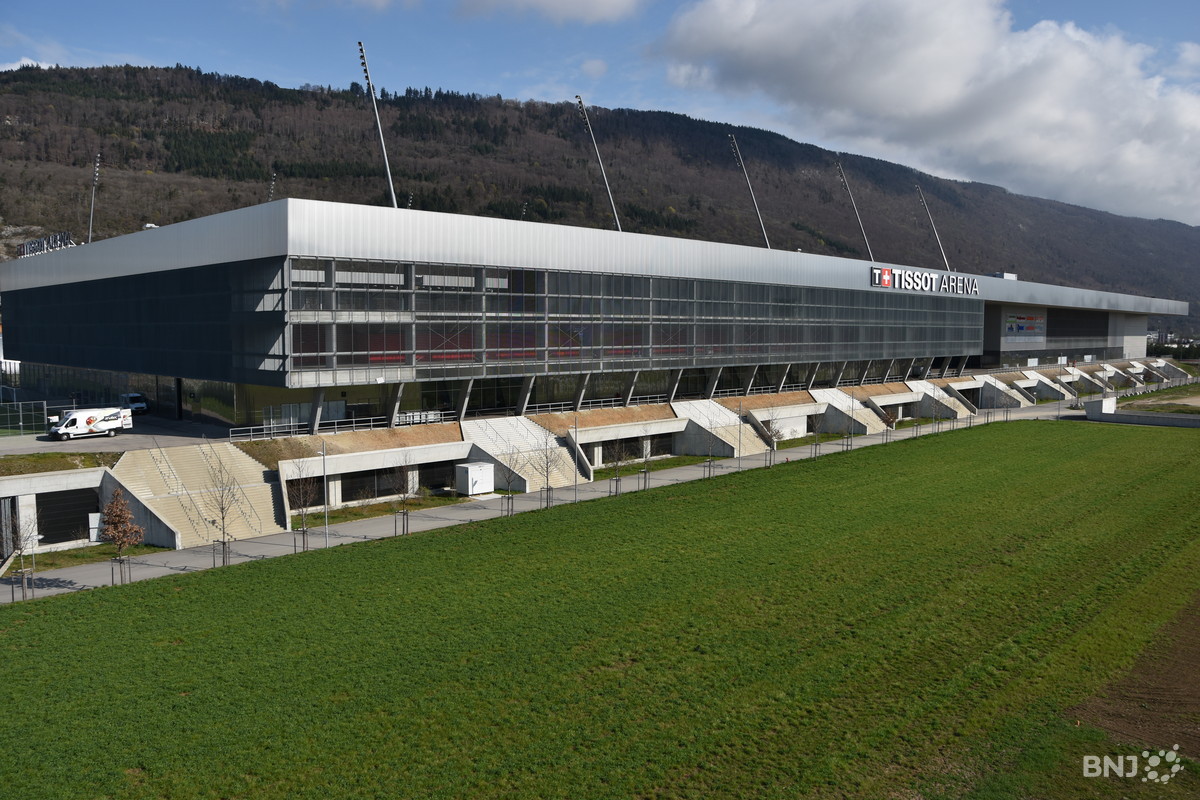 La Tissot Arena doit acquitter un rappel de TVA s'élevant à 4,8 millions.
Conçue comme un centre de prestations de la ville de Bienne, la Tissot Arena doit acquitter un rappel de TVA s'élevant à 4,8 millions de francs pour la période de juillet 2015 à fin 2017, selon le Tribunal fédéral. A ce montant s'ajoutent des intérêts moratoires.
L'Administration fédérale des contributions (AFC) demandait près de 6 millions. La différence s'explique par une différence dans la définition des contributions accordées par la commune de Bienne à la Tissot Arena, indique le Tribunal fédéral dans un arrêt publié mercredi.
Contrairement à l'avis de l'AFC, il s'agit d'apports et non de subventions. Des flux de capitaux entre les services d'une même collectivité ne sont pas des subventions, écrit la 3e Cour de droit public. Une réduction de la déduction de l'impôt anticipé n'est donc pas autorisée.
Les juges de Lucerne se réfèrent à un arrêt de novembre 2022 présentant une constellation similaire. Ils ne voient pas de raison de s'écarter de cette jurisprudence. Dans la législation spécialisée comme dans la langue ordinaire, il y a subvention lorsque le montant accordé quitte le flux de capitaux au sein de la collectivité publique. (arrêt 9C_736/2022 du 3 avril 2023) /ats-jad
 Partager